Деньги утекают сквозь пальцы, а до зарплаты еще две недели? Знакомая ситуация для миллионов людей. В 2026 году, когда цифровые платежи стали нормой, а банковские карты заменили наличные, контролировать расходы становится сложнее. Одно касание смартфона – и вот уже половина бюджета потрачена на спонтанные покупки. Но существует проверенный десятилетиями способ взять финансы под контроль.
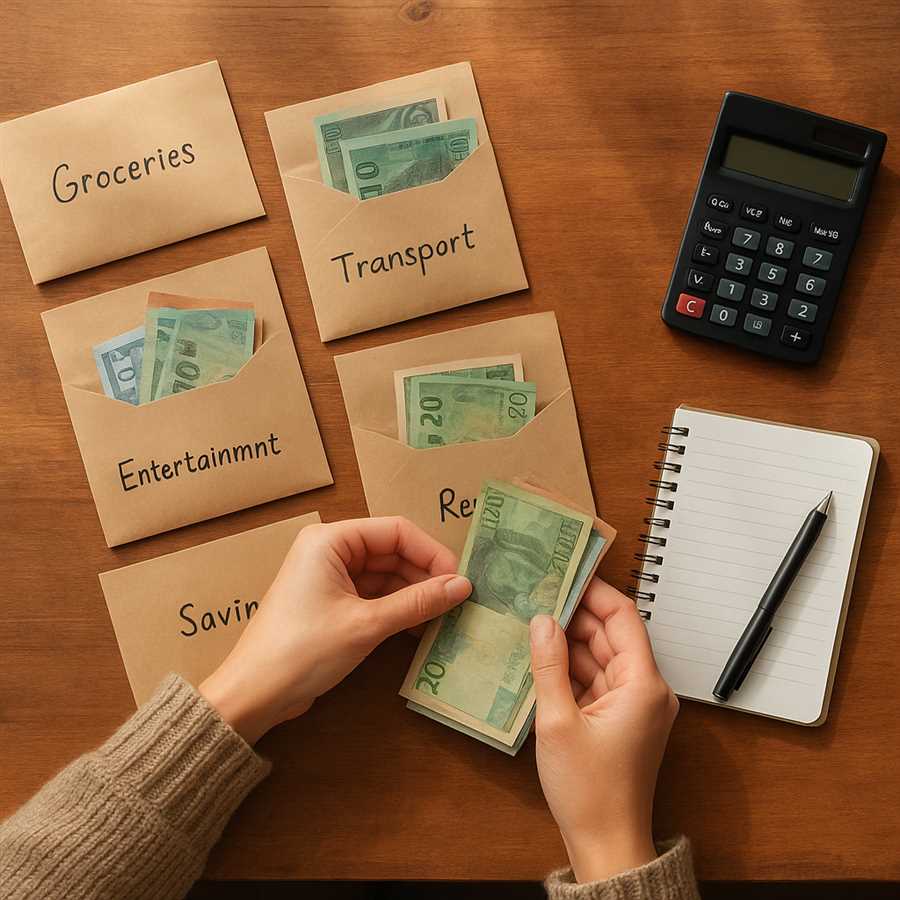
Метод конвертов – это не архаичная система из прошлого, а работающий инструмент планирования бюджета, который адаптировался к современным реалиям. Суть проста до гениальности: вы распределяете доход по категориям расходов, словно раскладываете деньги по отдельным конвертам. Продукты – один конверт, транспорт – другой, развлечения – третий. Потратили все из конверта? Значит, лимит исчерпан до следующего пополнения.
Почему этот метод продолжает работать даже в эпоху цифровых технологий? Потому что он дает то, чего не хватает большинству людей – визуализацию и четкие границы. Когда вы видите конкретную сумму, выделенную на определенную цель, психология восприятия меняется. Вы больше не тратите абстрактные цифры с карты, вы распоряжаетесь реальным ресурсом с видимым дном.
Неважно, получаете вы 50 или 200 тысяч рублей в месяц. Метод конвертов одинаково эффективен для любого уровня дохода. Он учит главному финансовому навыку – жить по средствам и осознанно принимать решения о покупках. Давайте разберемся, как внедрить эту систему в вашу жизнь и наконец-то перестать задаваться вопросом: куда делись все деньги?
Как рассчитать сумму для каждого конверта по статьям расходов
Первый шаг к успешному распределению денег по конвертам – честный анализ того, куда уходят ваши средства прямо сейчас. Возьмите выписку по карте за последние три месяца или начните вести учет расходов хотя бы в течение месяца. Запишите абсолютно все траты: от коммунальных платежей до утреннего кофе по дороге на работу. Именно эта картина покажет реальное положение дел, а не то, каким вы его себе представляете.
После того как данные собраны, разделите все расходы на обязательные и переменные. К обязательным относятся платежи, которых не избежать: аренда жилья, коммунальные услуги, кредиты, страховки, минимальная продуктовая корзина. В 2026 году средняя семья тратит на обязательные нужды около 60-70% дохода. Переменные расходы – это одежда, развлечения, кафе, подарки, бытовая химия сверх необходимого минимума.
Теперь самое важное – математика конвертов. Вычтите из вашего месячного дохода все обязательные платежи. Оставшуюся сумму распределите по конвертам для переменных расходов, обязательно выделив 10% на непредвиденные траты и еще 10% на накопления. Если остатка не хватает даже на базовые нужды, значит, пришло время пересмотреть структуру расходов и найти, где можно сократить траты без ущерба для качества жизни.
Конкретный пример: при доходе 80 000 рублей обязательные расходы составляют 50 000 рублей. У вас остается 30 000 рублей. Из них 8 000 откладываете сразу (резерв и накопления), 10 000 идет на продукты сверх базовой корзины, 5 000 – на транспорт и связь, 4 000 – на личные нужды каждого члена семьи, 3 000 – на досуг и развлечения. Цифры корректируйте под свою ситуацию, но принцип остается неизменным: каждый рубль должен знать свое место.
Не бойтесь экспериментировать с суммами в первые месяцы. Возможно, вы обнаружите, что на продукты закладываете слишком много, а на бытовые нужды – катастрофически мало. Ведите дневник расходов по каждому конверту и через два-три месяца внесите коррективы. Метод конвертов работает только тогда, когда он адаптирован под вашу реальную жизнь, а не под идеальную картинку из головы.
Золотое правило распределения – правило 50/30/20, которое в 2026 году признано финансовыми консультантами наиболее сбалансированным для среднестатистической семьи. 50% дохода тратьте на необходимое, 30% – на желаемое, 20% – откладывайте и инвестируйте. Если ваши обязательные расходы превышают половину дохода, ищите способы увеличить заработок или переезжайте в более доступное жилье. Финансовая свобода начинается с честности перед самим собой и готовности менять то, что не работает.
Куда физически складывать деньги и как организовать систему конвертов в быту
Главный вопрос, который возникает у новичков метода конвертов: где хранить наличные, чтобы система работала эффективно? Простые бумажные конверты из канцелярского магазина станут отличным стартом. Подпишите каждый ярким маркером – «Продукты», «Транспорт», «Развлечения» – и храните в специально отведенном месте, недоступном для посторонних глаз. Главное правило: деньги должны быть под рукой, но не на виду, чтобы не возникало соблазна потратить лишнее.
Современный рынок предлагает специализированные органайзеры для бюджетирования с разделителями и карманами. Такие системы продаются в магазинах канцтоваров и стоят от 300 до 1500 рублей – инвестиция окупается уже в первый месяц благодаря осознанному отношению к финансам. Альтернативой служат обычные папки-скоросшиватели с прозрачными файлами, куда вкладываются самодельные конверты из цветной бумаги.
Обязательно продумайте систему маркировки конвертов:
- используйте цветовое кодирование – красный для обязательных платежей, зеленый для накоплений, синий для переменных расходов
- указывайте сумму на лицевой стороне конверта
- фиксируйте дату пополнения, чтобы контролировать расход в динамике
- добавляйте мотивирующие стикеры или надписи для целевых накоплений
Место хранения конвертов требует особого внимания к безопасности. Домашний сейф идеален, но не обязателен – подойдет закрывающийся ящик стола или коробка на верхней полке шкафа. Никогда не храните все деньги в одном месте! Распределите стратегически: ежедневные конверты держите доступными, а резервный фонд и накопления спрячьте отдельно. Этот простой приём защитит бюджет даже при форс-мажорных обстоятельствах.
Для активных пользователей наличных создайте портативную версию системы – компактный кошелек с отделениями или небольшую косметичку с мини-конвертами для повседневных категорий. Положите туда деньги на текущую неделю, разделенные по целям, и берите с собой. Так вы физически ощущаете, сколько осталось до конца недели, и автоматически корректируете траты.
Успех метода конвертов заключается в регулярности и дисциплине обновления системы. Выберите фиксированный день месяца – например, первое число или день зарплаты – когда распределяете весь доход по конвертам. Превратите этот процесс в ритуал: заварите кофе, включите приятную музыку, разложите купюры и почувствуйте контроль над финансами. Через три месяца такой практики управление деньгами станет естественной привычкой, а конверты – надежными помощниками на пути к финансовому благополучию.