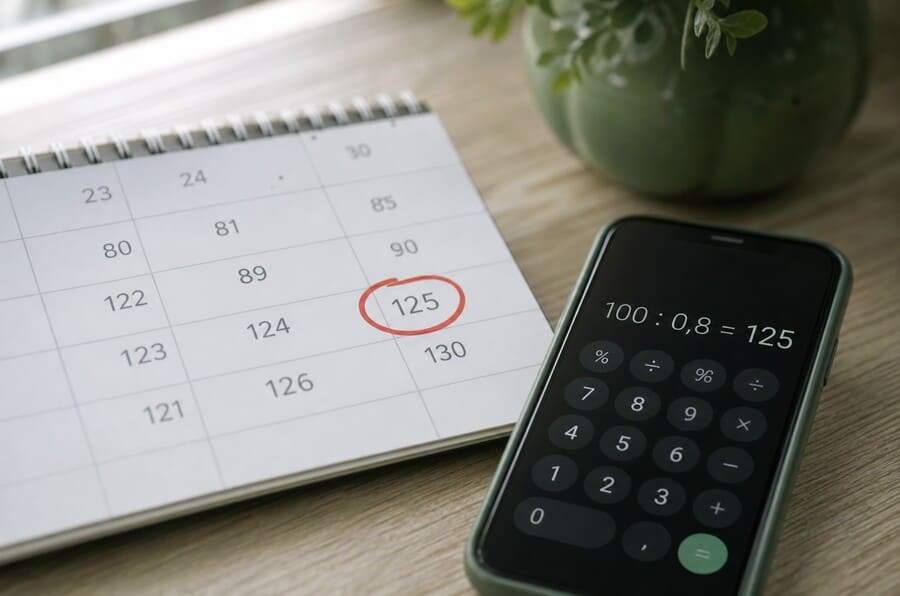
С 1 апреля 2026 года, по Федеральному закону № 545-ФЗ от 29 декабря 2025 года, переплата по микрозаймам сроком до года не может превышать 100% от суммы долга. Предельная ставка осталась прежней — 0,8% в день. Отсюда простая арифметика: 100 делим на 0,8 и получаем 125. Ровно через 125 дней проценты по самому дорогому договору упираются в потолок и перестают начисляться. Именно поэтому в СРО «МиР» пояснили: выдавать продукты с максимальной ставкой больше чем на 125 дней теперь не получится.
Человек, который оформляет займ онлайн поздно вечером со смартфона, редко вчитывается в законы. А зря. Пара сухих цифр из договора решает, сколько денег уйдёт из семейного бюджета, и разобраться в них можно за пять минут.
Откуда взялась цифра 125
В лимит входит всё, что кредитор начисляет сверх основного долга: проценты, штрафы, пени и иные платежи. Об этом говорится в сообщении «Интерфакса» об одобрении закона Советом Федерации. Банк России приводит наглядный пример: если человек взял в МФО 10 000 рублей, начисления прекращаются, как только их общая сумма достигнет 10 000. Вернуть придётся не больше 20 000 рублей.
Ограничение касается не только микрофинансовых компаний. По данным ЦБ, его применяют к новым договорам сроком до года, которые выдают банки, ломбарды и кредитные потребительские кооперативы. А сама цифра лимита обязана стоять на первой странице договора, перед таблицей индивидуальных условий.
Математика на одном примере
Возьмём сумму 10 000 ₽ и максимальную ставку 0,8% в день. Это 80 рублей каждые сутки. Дальше достаточно умножать.
| Срок | Начислено по формуле | Начислено с учётом лимита | Всего к возврату |
|---|---|---|---|
| 30 дней | 2 400 ₽ | 2 400 ₽ | 12 400 ₽ |
| 60 дней | 4 800 ₽ | 4 800 ₽ | 14 800 ₽ |
| 90 дней | 7 200 ₽ | 7 200 ₽ | 17 200 ₽ |
| 125 дней | 10 000 ₽ | 10 000 ₽ — потолок | 20 000 ₽ |
| 150 дней | 12 000 ₽ | 10 000 ₽ | 20 000 ₽ |
| 180 дней | 14 400 ₽ | 10 000 ₽ | 20 000 ₽ |
Расчёт упрощённый: простые проценты на всю сумму без частичных погашений, 80 ₽ = 10 000 ₽ × 0,8%. Реальный график платежей по конкретному договору может отличаться.
При старом лимите в 130% та же ставка позволяла начислять проценты 162 с половиной дня. Новое правило срезало больше месяца. Для заёмщика это хорошая новость: дни после 125-го при максимальной ставке фактически бесплатны.
Как потолок опускался: короткая история
Регулятор шёл к нынешним цифрам почти восемь лет. Каждый шаг делал самые дорогие долги чуть безопаснее:
- январь 2018 года — впервые введён предел дневной ставки: 2%, затем 1,5%;
- июль 2019 года — не более 1% в день, то есть 365% годовых;
- 1 июля 2023 года — 0,8% в день (292% годовых), а переплата снижена со 150% до 130%;
- 1 апреля 2026 года — лимит переплаты уменьшен до 100%.
Почти четырёхкратное снижение дневного предела за восемь лет. Впечатляет? Безусловно. Но 292% годовых по-прежнему остаются огромной ценой за деньги, и забывать об этом нельзя.
Что меняется прямо сейчас, осенью 2026 года
Закон 545-ФЗ действует поэтапно. С 1 октября 2026 года по 1 апреля 2027 года МФО не вправе выдавать кредиты с полной стоимостью выше 200% годовых тем, у кого уже есть два и больше непогашенных договора с такой же стоимостью. Чтобы это проверить, компания обязана запросить все квалифицированные бюро кредитных историй. По данным «Интерфакса», таких бюро сейчас четыре.
С 1 апреля 2027 года заработает правило «один дорогой микрозаём в одни руки» для договоров с ПСК выше 100% годовых. После погашения новый такой долг можно будет оформить только через три дня «периода охлаждения». На продукты со ставкой до 100% годовых запрет не распространяется.
Зачем такие строгости? Директор департамента небанковского кредитования Банка России Илья Кочетков привёл данные: около 70% самых дорогих микрозаймов переоформляются в новые, причём больше половины — с увеличением суммы. Его оценка звучит жёстко:
«Человек попадает в долговую спираль, его долг растет как снежный ком».
С регулятором согласны и участники рынка. Руководитель компании «Лидер кредитный эксперт» Артём Абросимов в комментарии BFM.ru оценил меры как полезные и для граждан, и для банков: люди перестанут брать микрозаймы, чтобы гасить текущие платежи по другим кредитам.
Чек-лист перед подписанием договора
Закон защищает, но читать договор за вас он не станет. Перед тем как нажать «Подписать», пройдите пять шагов:
- Найдите на первой странице строку об ограничении переплаты. Её отсутствие — повод насторожиться.
- Умножьте дневную ставку на число дней. Получили больше 100%? Значит, на каком-то дне начисления остановятся.
- Проверьте кредитора в реестре на сайте Банка России. Номер записи обычно указан в подвале сайта компании.
- Не закрывайте старый дорогой долг новым. Именно эту схему регулятор назвал главной ловушкой.
- Если платить нечем, сразу пишите кредитору. Споры с МФО также рассматривает финансовый уполномоченный.
Вывод: цифра, которую стоит запомнить
Правило 125 дней не делает микрозаймы дешёвыми. Оно делает их предсказуемыми: худший сценарий теперь известен заранее и ограничен суммой самого долга. Это реальная защита, которой у заёмщиков десять лет назад просто не было.
Но лучший способ ею воспользоваться — вообще не доводить дело до потолка. Берите ровно столько, сколько сможете вернуть в срок. Считайте до подписания, а не после. И помните: последнее слово всегда остаётся за вами.
Источники
- Федеральный закон от 29.12.2025 № 545-ФЗ; сообщение Банка России о вступлении в силу лимита 100% — по материалу БУХ.1С
- Интерфакс, 19.12.2025: СФ одобрил закон об ограничении максимальной переплаты по займам МФО до 100%
- СРО «МиР» о сроке 125 дней — Финансы Mail
- Банк России, 28.06.2023: Процентные ставки по микрокредитам ограничат
- Bankiros: история снижения предельной ставки
- BFM.ru, 29.12.2025: С весны 2026 года ужесточаются правила выдачи микрокредитов
- Реестр МФО: cbr.ru/microfinance/registry


