Кредитование под залог недвижимости не намного сложнее, чем обычный. Многие банки сами оценивают залоговое имущество и передают бумаги на регистрацию в Росреестр. Оформление зачастую сводится к подаче заявки, проверке документов и выдаче денег. Весь путь от заявки до получения средств в среднем занимает от трех до десяти дней.
- На какие цели можно потратить кредит под залог недвижимости
- Какие документы понадобятся для залогового кредита на недвижимость
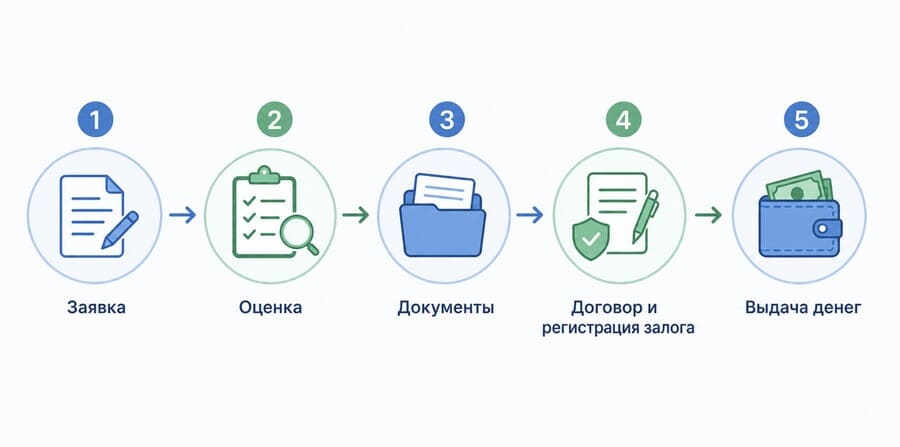
- Этап 1. Выбор банка и подача заявки
- Этап 2. Оценка залоговой недвижимости
- Этап 3. Сбор и проверка документов
- Этап 4. Регистрация залога в Росреестре
- Этап 5. Подписание договора и выдача денег
На какие цели можно потратить кредит под залог недвижимости
Если вы оформляете не ипотеку, а залоговый кредит, об использовании денег отчитываться не придется. Их выдают на карту или наличными. Потратить можно на любые цели: ремонт, лечение, обучение, бизнес и другие.
Благодаря залогу ставки как правило ниже, сроки длиннее, а суммы выше, чем по обычным потребительским кредитам без обеспечения. Но за этими преимуществами стоит серьезное обязательство: в случае невыплаты долга банк вправе изъять заложенную недвижимость.
Какие документы понадобятся для залогового кредита на недвижимость
Как и при оформлении любого кредитного продукта, не обойтись без удостоверения личности — паспорта, иногда и второго документа из списка банка (СНИЛС, ИНН, водительское удостоверение). Также в большинстве кредитных организаций просят подтвердить, что вы работаете на одном месте более трех-четырех месяцев. Справка о доходах нужна не всегда, но иногда подтверждение платежеспособности может повысить шансы на одобрение большей суммы.
Заложить можно не любой объект недвижимости, но большинство. Конкретный список в каждом банке свой. В одних в качестве залога принимают только квартиры и аппартаменты, в других — даже машино-места.
Главные требования к залоговому имуществу:
- он должен быть зарегистрирован в Росреестре;
- на нем не должно быть других обременений — арестов, споров, действующей ипотеки;
- все собственники должны быть совершеннолетними и дать согласие на залог.
Недвижимость должна быть ликвидной — банк оценивает, как быстро ее можно будет продать в случае проблем с выплатами. Если квартиру или дом вы купили в браке, чтобы заложить их, понадобится согласие супруга.
Этап 1. Выбор банка и подача заявки
Изучите рынок банковских услуг. Сравнивайте не только ставки, но и сроки, максимальные суммы, требования к залогу и заемщику, полную стоимость кредита.
Заявку можно подать онлайн на сайте или в приложении банка, либо офлайн в отделении. В анкете укажите сумму и срок кредита, данные о залоговой недвижимости. Чтобы принять решение, скоринговая система проверит вашу кредитную историю, долговую нагрузку и предварительно оценит, подходит ли объект. Обычно это занимает от получаса до трех рабочих дней, иногда решение приходит за 10 минут.
Этап 2. Оценка залоговой недвижимости
После предварительного одобрения банк направит на объект оценщика, он определит рыночную стоимость залоговой недвижимости. От нее зависит, какую сумму вам одобрят. Обычно выдают не более 70–80% от оценочной стоимости. Оценка занимает от нескольких дней до двух недель.
Этап 3. Сбор и проверка документов
Большую часть займов, в том числе и под залог недвижимости, оформляют онлайн. Поэтому понадобятся электронные документы для заемщика и на залоговое имущество.
По заемщику в основной пакет входят:
- паспорт гражданина РФ;
- документы, подтверждающие доход и занятость;
- СНИЛС и ИНН.
Многие банки запрашивают сведения о недвижимости в Росреестре самостоятельно. Вам нужно только предоставить выписку из ЕГРН. А иногда достаточно указать кадастровый номер и адрес имущества, которое вы собираетесь заложить. Дополнительно при необходимости обычно просят согласие всех собственников и супруга.
В перечень обязательных документов, которые придется оформить, также входит страховка. От нее можно отказаться, но обычно это приводит к повышению ставки. Список страховых компаний, в которых можно приобрести полис, выдадут в банке.
Этап 4. Регистрация залога в Росреестре
На этом этапе кредитор и заемщик подают в Росреестр заявление о регистрации ипотеки (залога недвижимости). После регистрации в Едином государственном реестре недвижимости (ЕГРН) появляется запись об обременении.
С этого момента вы остаетесь собственником и можете пользоваться недвижимостью, но продать, подарить или обменять ее без согласия банка уже нельзя. Регистрация занимает от 5 до 15 рабочих дней. Подать документы можно несколькими способами:
- воспользоваться банковской услугой «Электронная регистрация» (кредитор отправит все сам);
- через МФЦ;
- онлайн через портал Росреестра.
Госпошлина за регистрацию для физлиц — 1000 рублей. При электронной через банк пошлину нередко оплачивает сам кредитор.
Этап 5. Подписание договора и выдача денег
Когда обременение зарегистрируют, вас пригласят подписать кредитный договор и договор залога. Внимательно прочитайте все пункты: сумму, срок, ставку, график платежей, условия досрочного погашения и страхования.
Деньги перечислят на счет или дебетовую карту, либо выдадут наличными. С этого момента вы обязуетесь своевременно вносить платежи и погашать долг по согласованному графику. Когда полностью его погасите, банк подаст заявление о снятии обременения, и запись о залоге удалят из ЕГРН.
Залоговый кредит на недвижимость получить проще, чем обычный, и условия по нему выгоднее. Но если заемщик не будет соблюдать договор, рискует лишиться заложенного имущества. Поэтому перед оформлением оцените свои финансовые возможности.