Проводки, налоги и состав документов зависят не столько от самого сладкого набора, сколько от основания его выдачи. До оформления заказа бухгалтерии и руководителю стоит определить, является ли подарок безвозмездной передачей имущества, частью мотивационной программы, поощрением, предусмотренным трудовым или коллективным договором, либо расходом на общее новогоднее мероприятие. Ошибка в квалификации операции может повлиять на порядок расчёта НДФЛ, страховых взносов, НДС и налога на прибыль. В «Конфетки.рус» компаниям также стоит заранее учитывать, кому именно предназначены наборы и какие документы потребуются для их приобретения и последующей выдачи.
- Набор передаётся работнику бесплатно и не связан с результатами труда — его можно оформить как подарок по договору дарения.
- Если подарок оформляется непосредственно на ребёнка сотрудника, получателем является ребёнок, что необходимо учитывать при оформлении документов и определении налоговых последствий.
- Если выдача связана с выполнением трудовых показателей, предусмотрена системой оплаты труда или носит характер поощрения за труд, стоимость подарка может рассматриваться как выплата в рамках трудовых отношений.
- Если наборы используются в рамках общего праздничного мероприятия и не передаются конкретным лицам в собственность, порядок учёта следует определять отдельно исходя из характера расходов.
Сладкий подарок, в отличие от денежной премии, при безвозмездной передаче обычно оформляют как передачу имущества. До заключения договора с поставщиком желательно решить, будут ли наборы именными, сколько единиц требуется, кто является получателем и нужно ли вести учёт стоимости по каждому физическому лицу. Например, если компания приобрела 50 наборов и выдала их сотрудникам по ведомости, применяется одна схема оформления. Если эти же наборы предназначены непосредственно детям работников, список получателей и порядок учёта НДФЛ будут иными.
Какие документы нужны для покупки и выдачи подарков
Закупку подтверждают договором с поставщиком или счётом, спецификацией, УПД, товарной накладной либо другим первичным документом, а также документами об оплате. Если организация имеет право на вычет входного НДС, необходимо проверить наличие надлежащим образом оформленного счёта-фактуры или УПД. Электронным документам следует уделять такое же внимание, как бумажным: файлы, подтверждения обмена и электронные подписи необходимо сохранять в соответствии с установленным в компании порядком.
При приобретении сладких новогодних наборов проверяют наименование товара, количество, цену, ставку НДС и итоговую стоимость. Если набор состоит из нескольких видов продукции, полезна подробная спецификация: она помогает сверить поставку, выявить недостачу и подтвердить стоимость конкретного подарка. Декларации о соответствии, сертификаты и сведения о маркировке кондитерской продукции сами по себе не определяют бухгалтерские проводки, но важны для контроля качества и безопасности закупки.
Для выдачи подарков могут потребоваться следующие внутренние документы:
- приказ руководителя о приобретении и вручении подарков с указанием цели, периода и ответственных лиц;
- список получателей: работников, детей работников или иных физических лиц;
- ведомость выдачи с датой, наименованием подарка, его стоимостью и подтверждением получения;
- договор дарения и при необходимости документ, подтверждающий передачу подарка;
- документы о возврате, хранении или списании невостребованных наборов.
Если дарителем является юридическое лицо и стоимость одного подарка превышает 3 000 рублей, договор дарения движимого имущества должен быть заключён в письменной форме. Для подарков меньшей стоимости письменное оформление также может быть полезно, особенно если необходимо подтвердить, что передача не является оплатой или стимулированием труда.
Персонифицированная ведомость помогает решить сразу несколько задач: подтвердить движение запасов, зафиксировать дату передачи, определить стоимость дохода конкретного получателя и проверить применение необлагаемого лимита по НДФЛ. Распространённая ошибка — оформить только поступление товаров от поставщика, но не зафиксировать их дальнейшую передачу. В таком случае сложнее подтвердить, кому именно был передан подарок и на каком основании он списан с учёта.
Бухгалтерский учёт: покупка и вручение сладких наборов
До передачи подарки учитывают в составе запасов. В зависимости от принятой учётной политики их можно отражать, например, на счёте 10 «Материалы» либо на счёте 41 «Товары». Конкретный вариант и используемые субсчета необходимо закрепить в рабочем плане счетов и применять последовательно.
Один из возможных вариантов проводок выглядит следующим образом:
- Дт 10 или 41 — Кт 60: приняты к учёту приобретённые подарочные наборы;
- Дт 19 — Кт 60: отражён входной НДС;
- Дт 68 — Кт 19: входной НДС принят к вычету при выполнении условий для вычета;
- Дт 91.02 — Кт 10 или 41: списана стоимость подарков при их безвозмездной передаче;
- Дт 91.02 — Кт 68: отражён НДС, начисленный при безвозмездной передаче, если организация является плательщиком НДС и операция признаётся объектом налогообложения.
При безвозмездной передаче стоимость подарков обычно признаётся прочим расходом в бухгалтерском учёте. Однако бухгалтерский расход не означает автоматического признания этой же суммы в целях налога на прибыль. Для налогового учёта необходимо отдельно определить основание передачи подарка и применимые нормы.
Пример: компания приобрела 20 наборов стоимостью 1 500 рублей без НДС каждый и затем вручила их сотрудникам. При поступлении в составе запасов отражается стоимость 30 000 рублей. После передачи наборов соответствующая стоимость списывается со счёта учёта запасов. Одновременно бухгалтер проверяет доход каждого получателя для целей НДФЛ. Если несколько наборов остались неврученными до января, списывать их только потому, что они были приобретены в декабре, не следует: до фактической передачи они продолжают учитываться в составе запасов.
Налоги: НДФЛ, страховые взносы, НДС и налог на прибыль
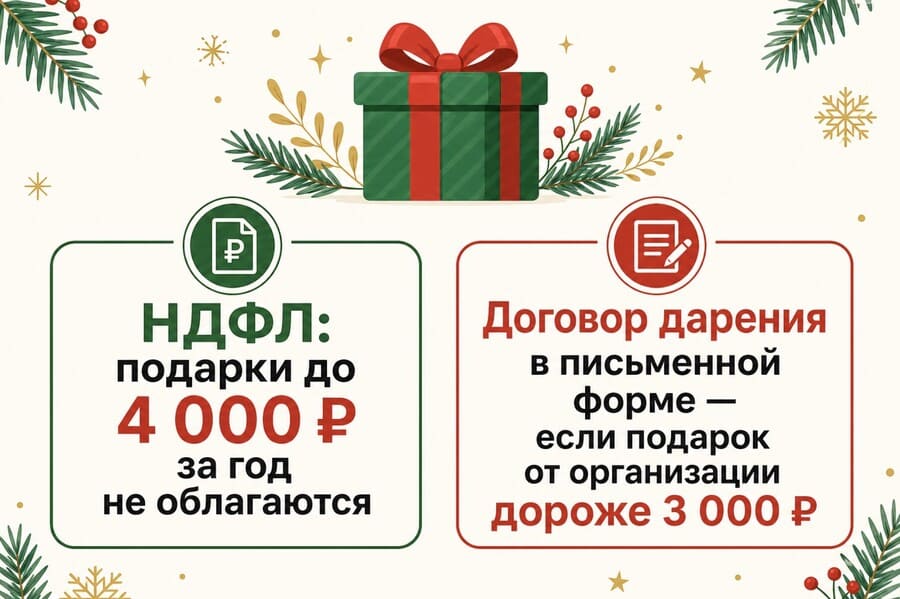
Для НДФЛ действует важное правило: стоимость подарков, полученных физическим лицом от организаций или индивидуальных предпринимателей в течение календарного года, освобождается от налогообложения в пределах 4 000 рублей. Лимит применяется к совокупной стоимости подарков за год, а не отдельно к каждому новогоднему набору. Например, если сотрудник ранее получил подарок стоимостью 3 000 рублей, а в декабре — ещё один стоимостью 2 500 рублей, необлагаемый лимит будет превышен на 1 500 рублей.
НДФЛ с облагаемой части дохода организация как налоговый агент рассчитывает по применимой ставке и при возможности удерживает из ближайшего денежного дохода физического лица. Если удержать налог невозможно, организация должна выполнить обязанности налогового агента по уведомлению налогового органа и физического лица в установленном порядке.
Именно поэтому важно фиксировать получателя, дату и стоимость подарка. Если подарок оформлен непосредственно на ребёнка сотрудника, доход определяется отдельно у ребёнка, а не суммируется автоматически с подарками его родителю. Необлагаемый лимит также применяется к доходам самого получателя. При этом порядок оформления сведений о несовершеннолетнем получателе и невозможности удержать НДФЛ лучше заранее согласовать с бухгалтерией.
Со страховыми взносами важно учитывать основание передачи подарка. Если подарок передаётся по договору дарения, не связан с выполнением трудовых обязанностей и не является вознаграждением за труд, его стоимость в общем случае не относится к объекту обложения страховыми взносами как выплата по трудовым отношениям. Если же подарок фактически является поощрением за производственные результаты, предусмотрен системой мотивации или зависит от выполнения трудовых показателей, налоговые последствия могут быть иными. Поэтому основание передачи должно соответствовать не только документам, но и фактическим обстоятельствам.
Безвозмездная передача товара признаётся реализацией для целей НДС. Поэтому организация, являющаяся плательщиком НДС, в общем случае начисляет налог при вручении подарков сотрудникам или их детям. Налоговую базу определяют исходя из стоимости, рассчитанной по правилам Налогового кодекса для такой передачи. Входной НДС по приобретённым подаркам может быть принят к вычету при выполнении установленных условий.
При передаче подарков физическим лицам не обязательно оформлять отдельный счёт-фактуру на каждого сотрудника или ребёнка. Для отражения операции в книге продаж может использоваться сводный документ или бухгалтерская справка-расчёт с необходимыми данными. Подробнее порядок, связанный с такими операциями, можно дополнительно сверить на странице https://конфетки.рус/pomosh/buhuchet-i-nalogooblozhenie-podarkov.
Стоимость обычных новогодних подарков, безвозмездно передаваемых сотрудникам и не являющихся вознаграждением за труд, в общем случае не уменьшает налоговую базу по налогу на прибыль. Если подарок представляет собой поощрение за труд, предусмотренное системой оплаты труда и надлежащим образом оформленное, порядок признания расходов необходимо анализировать отдельно. Подменять обычное дарение премией только ради уменьшения налогооблагаемой прибыли не следует: экономическое содержание операции должно соответствовать документам.
Контрольный список перед закрытием периода
- Сверьте количество приобретённых, выданных, возвращённых и оставшихся подарочных наборов.
- Убедитесь, что можно определить получателя и дату передачи каждого выданного подарка.
- Проверьте стоимость подарка и возможность соотнести её с конкретным физическим лицом.
- Рассчитайте совокупную стоимость подарков за календарный год для применения лимита 4 000 рублей по НДФЛ.
- Для подарков стоимостью свыше 3 000 рублей проверьте наличие письменного договора дарения, если дарителем выступает юридическое лицо.
- Отделите обычное дарение от премий и иных выплат, связанных с трудовыми результатами.
- Проверьте порядок начисления НДС при безвозмездной передаче и право на вычет входного налога.
- Не включайте стоимость обычных безвозмездных подарков в расходы по налогу на прибыль без предусмотренного законом основания.
Спорные ситуации — подарки детям сотрудников, подарки клиентам, выдача в рамках мотивационной программы или передача через профсоюз — лучше анализировать отдельно. Решение должно учитывать учётную политику организации, условия трудовых и коллективных договоров, первичные документы, статус организации как плательщика налогов и фактическую схему передачи подарков. При закупке наборов в «Конфетки.рус» также стоит заранее согласовать с бухгалтерией перечень первичных документов, которые потребуются организации для корректного оформления операции.


