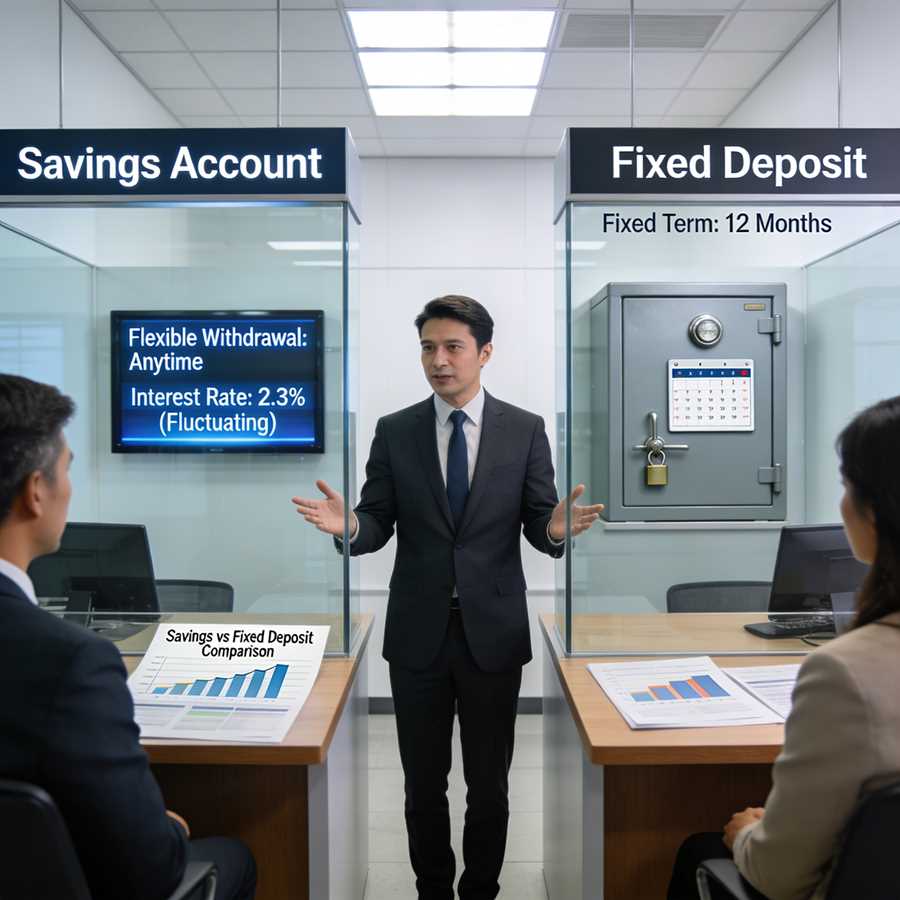
Каждый, кто задумывается о сохранении и приумножении своих денег, неизбежно сталкивается с выбором: открыть вклад или завести накопительный счёт? На первый взгляд эти финансовые инструменты кажутся близнецами-братьями. Оба предлагают процент на остаток, оба защищены государственной системой страхования вкладов, оба позволяют получать доход без особых усилий. Но дьявол, как говорится, кроется в деталях.
В 2026 году разница между этими продуктами стала ещё более очевидной. Банки активно развивают накопительные счета, делая их максимально гибкими и удобными для повседневного использования. Вклады же остаются консервативным инструментом для тех, кто готов «заморозить» деньги ради более высокой доходности. Неправильный выбор может стоить вам реальных денег – либо в виде потерянных процентов, либо в виде штрафов за досрочное расстояние от договора.
Представьте ситуацию: вы положили деньги на вклад под привлекательные 18% годовых, но через месяц понадобились средства на непредвиденные расходы. Снимаете деньги – и все начисленные проценты сгорают. Обидно, правда? А теперь другой сценарий: деньги лежат на накопительном счёте под 15% годовых, вы в любой момент можете снять нужную сумму, и проценты продолжают капать на оставшийся остаток. Вот она, та самая разница, которая заставляет задуматься.
Давайте разберёмся детально, чем отличаются эти два финансовых инструмента, какие подводные камни скрываются в договорах, и самое главное – как выбрать именно то, что подходит вашей жизненной ситуации. Потому что универсального ответа не существует: для одного человека идеален вклад, для другого – только накопительный счёт.
Как устроен доступ к деньгам: когда можно снять средства без потери процентов
Главное преимущество накопительного счёта перед вкладом – абсолютная свобода в распоряжении деньгами. Вы можете снять любую сумму в любой момент через мобильное приложение, и это не повлияет на начисленные проценты. Банк уже рассчитал вознаграждение за те дни, когда деньги лежали на счёте, и эта сумма остаётся вашей. Такая гибкость делает накопительный счёт идеальным инструментом для формирования финансовой подушки безопасности, ведь в непредвиденной ситуации доступ к средствам откроется мгновенно.
С банковскими вкладами ситуация кардинально отличается. Классические депозиты в 2026 году предполагают жёсткие условия: досрочное снятие означает потерю большей части процентов или даже всей начисленной прибыли. Банк пересчитает доход по минимальной ставке – обычно 0,01-0,1% годовых, что практически обнуляет вашу выгоду от размещения средств. Представьте: вы положили деньги под 18% годовых на год, но через восемь месяцев возникла срочная необходимость – и вместо ожидаемых процентов получаете копейки.
Современные банки предлагают компромиссный вариант – вклады с возможностью частичного снятия без потери процентов, но здесь кроется подвох. Обычно можно забрать только сумму сверх неснижаемого остатка, который составляет от 50 до 100% первоначального взноса. Если вы открыли вклад на 500 тысяч рублей с неснижаемым остатком 400 тысяч, то свободно распоряжаться сможете лишь сотней тысяч – остальное заморожено до окончания срока.
Ещё один нюанс вкладов с пополнением и частичным снятием – сниженная процентная ставка по сравнению с классическими депозитами. Банки компенсируют свои риски, предлагая на 1-3 процентных пункта меньше за повышенную гибкость. Получается замкнутый круг: хотите доступ к деньгам – теряете в доходности, выбираете высокую ставку – лишаетесь маневренности.
Принимая решение между накопительным счётом и вкладом, честно оцените свои финансовые перспективы на ближайшие месяцы. Уверены, что деньги точно не понадобятся? Вклад принесёт больше прибыли. Планируете крупную покупку или не исключаете непредвиденных расходов? Накопительный счёт станет вашим надёжным союзником, позволяя зарабатывать проценты без риска потерять их при внезапной необходимости в средствах. Финансовая грамотность начинается с понимания этих базовых различий!
Процентные ставки и капитализация: где доходность выше в 2024 году
Ключевая ставка Центробанка в 2024 году держится на отметке 16%, что напрямую влияет на условия размещения средств населения. Банки предлагают вкладчикам до 18-19% годовых по классическим депозитам, тогда как накопительные счета демонстрируют более скромные показатели – от 12 до 16%. Разница ощутимая, но выбирать исключительно по цифрам было бы ошибкой.
Вклады традиционно лидируют по базовой процентной ставке. Фиксированная доходность закрепляется договором на весь срок действия, защищая клиента от рыночных колебаний. Если открыли депозит под 18% на год – получите именно столько, независимо от дальнейших решений регулятора. Эта стабильность привлекает консервативных инвесторов, которые ценят предсказуемость результата.
Накопительные счета работают по другому принципу – ставка плавающая и может меняться буквально каждую неделю. Сегодня банк начисляет 15%, через месяц понижает до 13%, а еще через два – поднимает до 16%. Такая волатильность нервирует многих вкладчиков, зато дает финансовым учреждениям возможность оперативно реагировать на макроэкономическую ситуацию. Парадокс: гибкость условий одновременно является преимуществом и недостатком инструмента!
Капитализация процентов – вот где накопительные счета показывают настоящий характер. Начисления происходят ежемесячно, а иногда даже ежедневно, автоматически увеличивая базу для расчета следующих процентов. На вкладах капитализация встречается реже и обычно привязана к определенным условиям: нельзя снимать деньги, нужно поддерживать минимальный остаток, придется открывать дополнительные продукты банка. Сложный процент творит чудеса на длинной дистанции – даже меньшая ставка с ежемесячной капитализацией может обогнать формально более выгодный вклад без реинвестирования.
Реальные расчеты показывают интересную картину. Положите 500 000 рублей на вклад под 18% без капитализации – через год получите 590 000 рублей. Тот же полмиллиона на накопительном счете под 15% с ежемесячной капитализацией принесет 580 356 рублей. Разница в 9 644 рубля кажется существенной, но добавьте сюда возможность свободно распоряжаться деньгами в любой момент – и выбор становится не таким очевидным.
Максимальную доходность в 2024 году получают те, кто комбинирует оба инструмента. Основную сумму размещают на вкладе с высокой ставкой, а текущие накопления и резервный фонд держат на накопительном счете. Это обеспечивает баланс между прибыльностью и ликвидностью, позволяя зарабатывать на долгосрочных вложениях и сохранять финансовую маневренность.
Следите за специальными предложениями банков – периодически появляются промоакции с повышенными ставками до 20-21% на первые три месяца размещения. Такие условия применяются и к вкладам, и к накопительным счетам, давая возможность получить сверхдоходность на ограниченный период. Главное – внимательно читать условия и понимать, что произойдет после окончания акционного срока, чтобы не разочароваться в резком снижении процентов.



