Каждый предприниматель хоть раз задавался вопросом: когда мой бизнес наконец начнет приносить прибыль? Сколько нужно продать товаров или услуг, чтобы перестать работать в минус? Ответ на эти вопросы дает расчет точки безубыточности – показателя, который должен знать каждый владелец бизнеса. Это не просто цифра в таблице. Это ориентир, который отделяет убытки от прибыли.
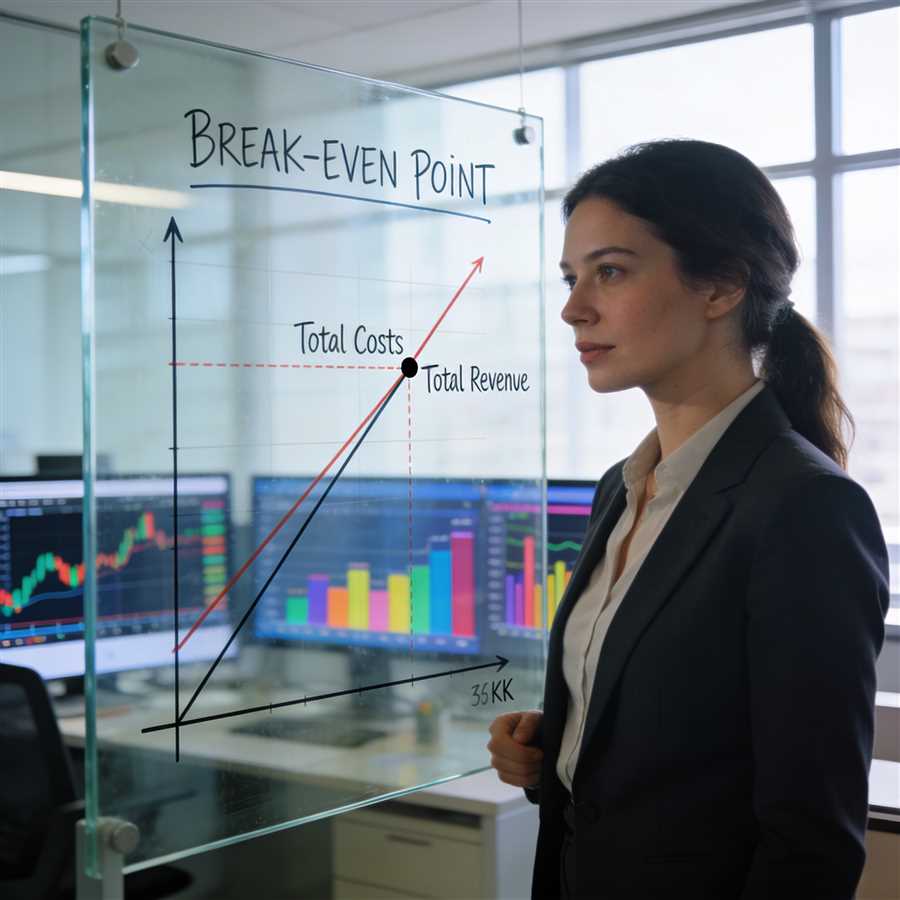
В 2026 году, когда рыночная конкуренция достигла небывалых высот, понимание финансовой устойчивости компании становится вопросом выживания. Точка безубыточности показывает минимальный объем продаж, при котором доходы полностью покрывают расходы. Ни больше, ни меньше. Вы не зарабатываете, но и не теряете. Именно с этого момента каждая следующая продажа начинает формировать вашу реальную прибыль.
Многие начинающие бизнесмены игнорируют этот расчет, полагаясь на интуицию. Результат предсказуем: закрытие бизнеса в первые два года работы. Почему так происходит? Без четкого понимания структуры затрат и необходимого объема продаж невозможно принимать взвешенные управленческие решения. Вы словно ведете автомобиль с завязанными глазами, надеясь не врезаться в стену.
Хорошая новость: рассчитать точку безубыточности может абсолютно каждый. Для этого не нужно экономическое образование или сложные программы. Достаточно знать свои постоянные и переменные затраты, а также цену реализации продукции. Простая формула способна изменить ваш подход к управлению бизнесом и показать реальную картину финансового состояния компании. Давайте разберемся, как это работает на практике и почему этот инструмент должен стать вашим надежным помощником в принятии стратегических решений.
Формула расчета точки безубыточности в денежном и натуральном выражении
Для расчета точки безубыточности в денежном выражении используется другая формула: BEP (revenue) = Постоянные затраты / Коэффициент маржинального дохода, где коэффициент маржинального дохода рассчитывается как отношение маржинального дохода к выручке. Этот показатель особенно удобен для компаний с широким ассортиментом продукции, когда сложно вести учет в штуках. Допустим, ваше кафе продает десятки наименований блюд – считать безубыточность по каждой позиции нерационально, гораздо проще оперировать общей суммой выручки. В 2026 году, когда цифровизация бизнес-процессов достигла нового уровня, многие предприниматели используют автоматизированные системы учета, которые в режиме реального времени рассчитывают эти показатели. Однако понимание базовых формул остается критически важным – только зная механику расчетов, вы сможете принимать взвешенные управленческие решения и корректировать стратегию развития своего бизнеса.
| Показатель | Формула | Применение |
|---|---|---|
| Точка безубыточности в натуральном выражении | Постоянные затраты / (Цена − Переменные затраты на ед.) | Производство, торговля с узким ассортиментом |
| Точка безубыточности в денежном выражении | Постоянные затраты / Коэффициент маржинального дохода | Сфера услуг, торговля с широким ассортиментом |
| Коэффициент маржинального дохода | Маржинальный доход / Выручка | Анализ рентабельности продаж |
Как учитывать переменные и постоянные затраты при определении точки безубыточности
Правильное разделение всех расходов компании на постоянные и переменные – фундамент точного расчета безубыточности. Постоянные затраты остаются неизменными независимо от объема производства: аренда помещения, зарплата административного персонала, амортизация оборудования, страховые взносы. Они требуют оплаты даже когда ваш бизнес не произвел ни единой продажи! Переменные же расходы напрямую зависят от количества произведенного товара или оказанных услуг – сырье, материалы, сдельная оплата труда, упаковка, транспортные расходы на доставку конкретной партии. Чем больше вы производите, тем выше переменные издержки. Ключевая ошибка предпринимателей в 2026 году – смешивание этих категорий или отнесение условно-постоянных затрат не в ту группу, что искажает реальную картину и приводит к фатальным просчетам в ценообразовании.
Для корректного учета составьте детальную таблицу всех расходов за последние три месяца и безжалостно проанализируйте каждую статью. Задайте себе вопрос: изменится ли эта сумма, если я произведу на 20% больше продукции? Если ответ «нет» – перед вами постоянные затраты, если «да» – переменные. Особое внимание уделите полупеременным издержкам вроде электроэнергии или телефонии: выделите базовую абонентскую плату как постоянную часть, а превышение по факту использования отнесите к переменной. После разделения рассчитайте маржинальный доход – разницу между выручкой и переменными затратами на единицу продукции. Именно этот показатель покажет, сколько каждая проданная единица приносит на покрытие постоянных расходов и формирование прибыли. Разделив общую сумму постоянных затрат на маржинальный доход от одной единицы, вы получите искомую точку безубыточности в натуральном выражении – конкретное количество товара, которое необходимо продать для выхода в ноль.
Практический пример расчета точки безубыточности для малого бизнеса
Представьте небольшую кофейню в спальном районе, которая открылась в начале 2026 года. Владелец вложил средства в аренду помещения, оборудование и первоначальный запас продуктов, но теперь перед ним стоит ключевой вопрос: сколько чашек кофе нужно продавать ежемесячно, чтобы выйти в ноль? Это классическая задача определения точки безубыточности, и мы разберем ее пошагово на конкретных цифрах.
Начнем с постоянных расходов кофейни, которые остаются неизменными независимо от объема продаж. Аренда составляет 85 000 рублей в месяц, зарплата двух бариста – 120 000 рублей, коммунальные платежи – 18 000 рублей, а амортизация оборудования и прочие фиксированные затраты добавляют еще 22 000 рублей. Итого постоянные издержки равны 245 000 рублей ежемесячно – эта сумма списывается со счета владельца, даже если за день не продано ни одной чашки.
Переменные затраты требуют более детального анализа. На одну чашку капучино средней ценой 250 рублей приходится:
- кофейные зерна – 35 рублей
- молоко – 28 рублей
- одноразовый стакан и крышка – 12 рублей
- сахар, салфетки и прочие расходники – 8 рублей
Суммарные переменные расходы на единицу продукции составляют 83 рубля. Теперь рассчитаем маржинальный доход – разницу между ценой продажи и переменными затратами: 250 − 83 = 167 рублей с каждой проданной чашки идут на покрытие постоянных расходов и формирование прибыли.
Формула точки безубыточности в натуральном выражении проста: делим постоянные затраты на маржинальный доход. В нашем случае 245 000 ÷ 167 = 1467 чашек в месяц! Это означает, что кофейня должна продавать минимум 49 чашек ежедневно при работе 30 дней в месяц, чтобы покрыть все расходы без убытков и прибыли. Каждая пятидесятая чашка уже начинает приносить чистую прибыль владельцу.
Теперь посчитаем точку безубыточности в денежном выражении через коэффициент маржинального дохода. Он равен отношению маржинального дохода к цене: 167 ÷ 250 = 0,668 или 66,8%. Разделим постоянные затраты на этот коэффициент: 245 000 ÷ 0,668 = 366 766 рублей выручки необходимо получить за месяц для достижения безубыточности. Это подтверждает наши предыдущие расчеты: 1467 чашек × 250 рублей = 366 750 рублей с учетом округления.
Практическая ценность этих расчетов огромна – владелец кофейни видит четкую цель и может оценить реалистичность бизнес-модели еще до открытия. Если проходимость района составляет 500 человек в день, а конверсия в покупателей всего 10%, то 50 чашек продаются легко. А вот при слабом трафике придется либо снижать постоянные расходы, либо повышать средний чек за счет дополнительных продаж выпечки и снеков, что изменит всю картину расчетов и приблизит заветную точку выхода на прибыльность!