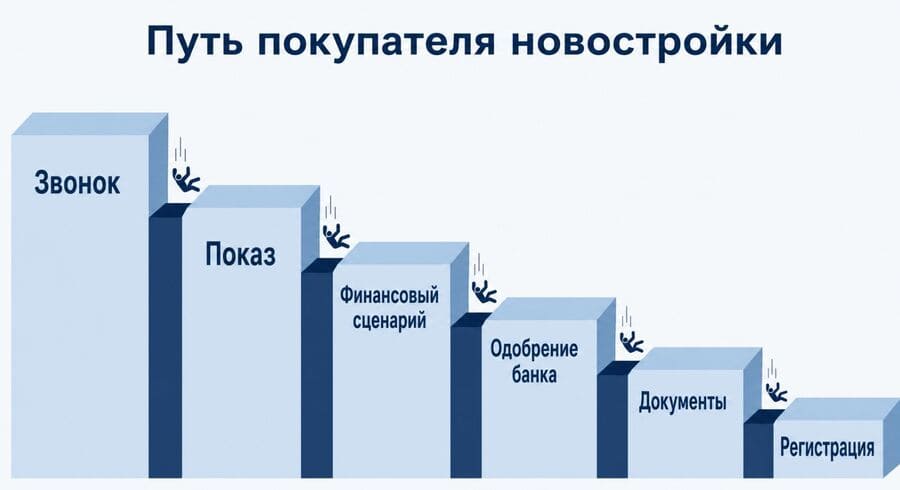
Квартиру выбрали — и дальше начинается самое хрупкое. Покупатель новостройки почти никогда не исчезает на этапе планировок. Он теряется в паузах: не дождался обратного звонка, не понял, на какие деньги покупает, ждёт решения банка, собирает справки, «висит» между отделом продаж и ипотечным департаментом, ждёт договор от юристов и регистрацию. По данным «Яндекс Недвижимости», проанализировавшей 219 226 звонков за февраль–май 2026 года, 14% обращений остаются без ответа, а перезванивают лишь в 11% таких случаев. Ниже — карта всех разрывов и честный ответ, кто в каждом из них виноват.
Назовём вещи своими именами: большая часть потерь — это не история про «слабых продавцов». Это история про стыки. Именно поэтому организация продаж для застройщиков давно перестала быть задачей одного подразделения: сделка идёт через колл-центр, менеджера, ипотечного специалиста, юриста, бэк-офис и Росреестр. Сорвать её способен любой из шести участников. Довести до конца в одиночку — никто.
- Рынок 2026 года не прощает пауз
- Разрыв первый: тишина вместо ответа
- Разрыв второй: деньги, о которых не спросили
- Разрыв третий: одобрение банка как обратный отсчёт
- Разрыв четвёртый: стык подразделений
- Разрыв пятый: оформление и регистрация
- Где виноват менеджер, а где — система
- Что делать на этой неделе
- Главная мысль
- Источники
Рынок 2026 года не прощает пауз
В Москве за I квартал 2026 года число зарегистрированных сделок с новостройками упало более чем на треть год к году; в марте на жильё пришлось 3,7 тыс. договоров долевого участия — на 45% меньше, чем годом ранее. Петербург в это же время показывает обратную динамику: за январь–июль 2026 года там оформлено 21 951 соглашение о долевом участии, в июле — 3383, на 7,4% больше июньского результата.
Деньги при этом дороги. Банк России 11 сентября 2026 года сохранил ключевую ставку на уровне 14% годовых, установленном ещё 27 июля. Рыночная ипотека держится около 18–19% годовых, льготные программы — 6%. В такой конструкции каждый заинтересованный человек стоит застройщику слишком дорого, чтобы отпускать его в тишину на трое суток.
Разрыв первый: тишина вместо ответа
Самая дорогая потеря — та, которой никто не заметил. Исследование «Яндекс Недвижимости» на базе речевой аналитики Yandex SpeechSense показало: без ответа остаётся 14% первичных звонков, обратный звонок получают 11% из них. Простая арифметика: из ста обращений примерно 14 уходят в пустоту, возвращают около полутора — значит, около 12 человек из ста просто не поговорили с отделом продаж. В Москве доля перезвонов ещё ниже — порядка 5%, а в отдельных регионах обратной связи по пропущенным вызовам исследователи не зафиксировали вовсе.
Отдельная яма — заявки «перезвоните мне». Почти треть таких обращений (27%) не доходит до разговора, потому что оператор не подтверждает соединение вовремя. Ещё около 7% срываются уже после подтверждения: менеджер кладёт трубку, не дождавшись ответа. Рекомендация исследователей предельно конкретна — держать дозвон дольше 20 секунд.
Разрыв второй: деньги, о которых не спросили
Здесь начинается настоящая драма. Об объекте подробно рассказывают 90% менеджеров. А вот помощь с ипотекой предлагают только 8%, варианты трейд-ин или продажи имеющегося жилья — около 6%. Человек уходит с ощущением «дом отличный», но без ответа на единственный вопрос, который его по-настоящему держит: как я это оплачу?
Финансовый сценарий, не проговорённый на первом контакте, возвращается через неделю в виде отказа. И формально виноват банк, а фактически — разговор, которого не было.
Разрыв третий: одобрение банка как обратный отсчёт
Одобрение — не победа, а запущенный таймер. Оценки уровня одобрения расходятся, и это нужно учитывать: по данным НБКИ, в декабре 2025 года одобрялось 35,6% ипотечных заявок, к маю 2026-го — около 40%. Компания «Этажи» на своей выборке называет другие цифры: 67,8% одобрений по рыночной ипотеке на вторичное жильё в августе 2026 года. Методики и выборки разные, но вывод общий: отказы — массовое явление, а не исключение.
Дальше включается срок годности решения. У разных банков он свой: Совкомбанк, например, указывает для ипотечных заявок 90 дней. Если за этот период не собраны документы, не согласован объект и не подписан договор, всё начинается заново — часто уже по новой ставке.
Разрыв четвёртый: стык подразделений
Самые незаметные потери живут между отделами. Менеджер передал анкету ипотечному специалисту — и клиент выпал из его воронки продаж вместе с ответственностью. Ипотечное подразделение ждёт справку. Бэк-офис ждёт данные от ипотечного. Юрист ждёт согласования шаблона. Никто формально не нарушил регламент. Сделка просто не движется.
| Этап | Чего ждёт покупатель | Типичная точка обрыва | Чья зона ответственности |
|---|---|---|---|
| Обращение и обратная связь | Ответа в течение минут | Пропущенный вызов без перезвона (14% звонков без ответа, перезвон — 11%) | Колл-центр и менеджер |
| Консультация и показ | Понятного следующего шага | Приглашение без даты и времени: конкретику называют лишь в 37% разговоров | Менеджер |
| Финансовый сценарий | Ответа «как оплатить» | Тему ипотеки поднимают 8% специалистов, трейд-ин — 6% | Менеджер + ипотечное подразделение |
| Одобрение банка | Решения и брони условий | Отказ или истёкший срок одобрения (у ряда банков — 90 дней) | Ипотечное подразделение |
| Сбор документов | Одного понятного списка | Запрос справок «по частям», дубли требований от разных отделов | Стык продаж, ипотеки и бэк-офиса |
| Договор и регистрация | Даты подписания | Ожидание шаблона и подачи; регистрация — 7 рабочих дней через МФЦ, 3 — в электронном виде | Бэк-офис и юристы |
Разрыв пятый: оформление и регистрация
Финальный отрезок кажется техническим, но именно здесь копится раздражение. Само государство работает быстро: после поправок, вступивших в силу 28 октября 2021 года, договор долевого участия регистрируется за семь рабочих дней при подаче бумаг через МФЦ и за три рабочих дня в электронном виде. Задержки почти всегда внутренние — шаблон, подпись, выгрузка, ответственный в отпуске.
Где виноват менеджер, а где — система
Разделим честно.
- Зона менеджера. Не перезвонил по пропущенному. Не назвал дату и время визита — а ведь среди состоявшихся записей на встречу конкретика звучала в 96% случаев. Не выяснил бюджет и источник денег. Уточнил имя и больше его не использовал: так поступают 36% из тех 86%, кто имя всё-таки спросил.
- Зона стыка. Анкета ушла «в отдел» без срока и без владельца. Документы запрашиваются дважды. Статус заявки виден банку, но не виден продавцу. Обратный звонок обрывается из-за настроек телефонии, а не из-за людей.
- Зона руководителя. Нет метрики «время до первого ответа». Нет отчёта по необработанным вызовам. Скрипт проверяют, качество диалога — нет. Между тем при интегральной оценке разговора выше 1,33 балла вероятность записи на встречу достигала 85%, а ниже 0,67 — около 35%.
Что делать на этой неделе
Не реформа, а короткий список действий, который окупается быстрее любой рекламы.
- Включите отчёт по пропущенным и неотработанным вызовам, назначьте ответственного за перезвон в течение 15 минут.
- Увеличьте время дозвона по заявкам «перезвоните мне» минимум до 20 секунд и проверьте, какой номер видит человек на экране.
- Добавьте в скрипт обязательный вопрос о способе оплаты — до разговора о видах из окна.
- Заведите единый чек-лист документов, общий для продаж, ипотеки и бэк-офиса.
- Поставьте срок жизни каждой задачи на стыке отделов: 24 часа, дальше эскалация.
- Переведите регистрацию в электронный формат — три рабочих дня против семи.
- Раз в неделю слушайте десять разговоров не на соответствие скрипту, а на то, назван ли следующий шаг.
Главная мысль
Реклама приводит человека к двери. Дальше его ведёт не баннер, а цепочка людей и передач между ними. Пока продажи недвижимости измеряются только числом лидов и заключённых договоров, середина пути клиента остаётся слепой зоной — и именно там сегодня остаются деньги. Посчитайте свои 12 из ста. Скорее всего, это самый дешёвый рост, который у вас есть.
Источники
- Исследование «Яндекс Недвижимости» и Yandex SpeechSense, 219 226 звонков за февраль–май 2026 года; результаты представил руководитель сервиса «Яндекс Недвижимость» Евгений Белокуров. Публикация Sostav.ru, 03.07.2026: sostav.ru
- Росреестр по Москве, итоги I квартала и 2025 года — РБК Недвижимость, 16.04.2026: realty.rbc.ru
- Управление Росреестра по Санкт-Петербургу, статистика июля 2026 года — «Деловой Петербург», 13.08.2026: dp.ru
- Банк России, ключевая ставка (14% с 27.07.2026, сохранена 11.09.2026): cbr.ru
- Обзор ипотечных ставок на 02.09.2026 — «Спроси.Дом.РФ»: спроси.дом.рф
- НБКИ об уровне одобрения ипотеки (35,6% в декабре 2025) — Forbes, 14.01.2026: forbes.ru
- НБКИ об уровне одобрения в мае 2026 (около 40%) — «Известия», июнь 2026: публикация
- Данные компании «Этажи» (67,8% одобрений рыночной ипотеки в августе 2026) — «Известия», 05.09.2026: iz.ru
- Сроки регистрации ДДУ после поправок от 28.10.2021 в 218-ФЗ — «Спроси.Дом.РФ» со ссылкой на Росреестр: спроси.дом.рф
- Срок действия одобрения ипотечной заявки (90 дней) — журнал Совкомбанка: journal.sovcombank.ru